Інвестиції в російські готелі впали на 61%: ВТБ обговорює порятунок забудовника «Самолет»
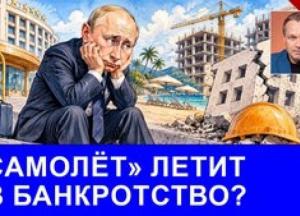
В'ячеслав, експерт із готельного бізнесу, пояснює причини падіння інвестицій у російські готелі на 61%. Основною проблемою він називає відсутність туристичної привабливості Росії та низьку платоспроможність громадян. Водночас, банки обговорюють фінансове спасіння забудовника «Самолет», який має заборгованість понад трильйон рублів.
У відео на YouTube в'ячеслав, експерт з готельного бізнесу, розповів про значне падіння інвестицій у російські готелі. За даними «Коммерсанта», обсяг інвестицій скоротився на 61%, особливо в дорогих московських готелях. Середня завантаженість впала з 52% до 42%, що є недостатнім для виживання готелів.
Експерт пояснює, що російський готельний бізнес так і не став привабливим. Росія не стала туристично привабливим об'єктом для в'їзного туризму. Він зазначив, що російські громадяни є надто бідними, щоб подорожувати як європейські пенсіонери, а внутрішній попит завжди був низьким. Виїзний туризм до Туреччини та Єгипту перехоплював потоки, які могли б розвивати вітчизняне узбережжя. За словами експерта, російське чорноморське узбережжя не стало аналогом Анталії через відсутність якісних готелів «все включено».
Фінансові проблеми забудовника «Самолет»
Розмова також торкнулася фінансових проблем девелопера «Самолет». Банки, зокрема ВТБ, обговорюють можливість фінансового порятунку компанії. ВТБ відмовився брати акції «Самолета» в обмін на борги, віддавши перевагу реструктуризації заборгованості. Заборгованість компанії перед Сбербанком становить 33 мільярди рублів, що є приблизно третиною від загальної суми. Виручка «Самолета» за перше півріччя скоротилася на 31% до 117 мільярдів рублів.
В'ячеслав вважає, що компанія навіть з нульовою віддачею основного боргу та обслуговуванням лише відсотків не зможе впоратися. Загальний обсяг боргів «Самолета» перевищує 1,2 трильйона рублів. При ставці 20% річні відсотки становлять 240 мільярдів рублів, що перевищує річну виручку компанії. Це ставить під сумнів можливість подальшої діяльності, особливо з урахуванням кредитів з плаваючою ставкою, прив'язаною до ключової ставки Центробанку.
Експерт припускає, що компанія, ймовірно, продовжить шлях реструктуризації боргу або братиме нові кредити для погашення старих. Проте, він сумнівається, що знайдеться банк з достатньою ліквідністю для такого кредитування. За його словами, ситуація ускладнюється тим, що державі, зокрема Володимиру Путіну, потрібні кошти на «важливіші речі». Таким чином, проблема відкладається до початку 2027 року.
 Сергій Ауслендер: школа на Запоріжжі, удари по НПЗ та втрати РФ
 TED Talk: "Індекс гідності" як інструмент подолання політичної поляризації
 Прогнози виборів у США: демократи можуть отримати контроль над Конгресом
 Картину Пимоненка використали на етикетці горілки: художник виграв суд
 Кирило Степанець: Київ побудований на кістках, а Байкове кладовище – дорогий «бізнес»
 Микола Пимоненко: невідомі історії українського митця
 Українська оборонка: державні КБ проти приватних компаній – хто має робити ракети?
 Чому завищені вимоги до партнера руйнують стосунки: поради експертки